La marée est-elle votre seule contrainte avant le départ ? Une maladie préexistante n’est généralement pas couverte pour les soins ou complications qui lui sont liés, mais les conditions dépendent du contrat. Certains assureurs peuvent étudier une couverture après déclaration, notamment lorsque l’état est stable. La définition, les exclusions et les garanties applicables doivent être établies pour votre contrat.
Pour avancer, réunissez les documents de souscription et les informations médicales nécessaires pour répondre aux questions posées. La priorité est d’obtenir une réponse écrite qui précise les garanties concernées, avant de compter sur un remboursement ou une assistance pendant le séjour.
Avant de commencer, préparez les documents et les informations utiles
Avant de remplir un questionnaire médical d’assurance voyage, rassemblez l’offre ou le contrat, les conditions générales, les dates et la destination du séjour, ainsi que les informations de santé demandées. Ces éléments permettent de répondre sans approximation et de rattacher la réponse de l’assureur aux garanties effectivement souscrites. Ici, préparez un dossier limité aux pièces utiles.
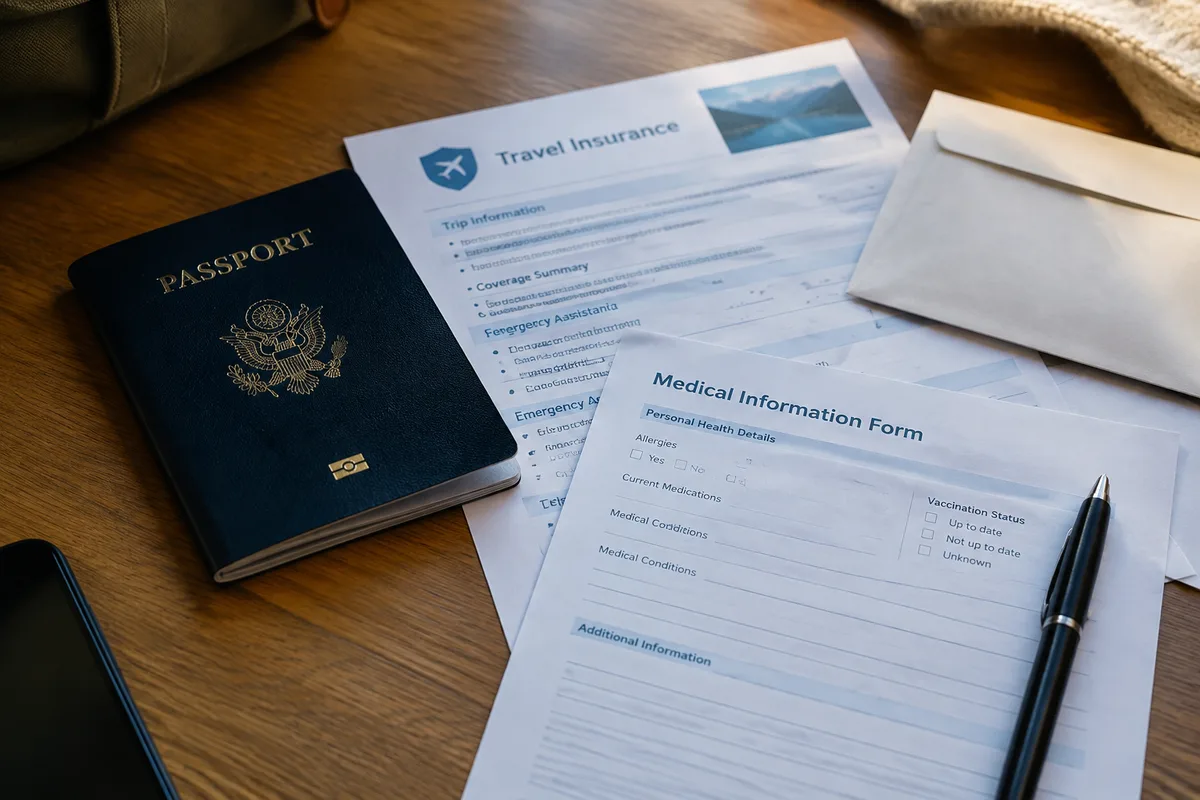
Notez les traitements en cours et les changements récents uniquement dans la mesure où le formulaire ou l’assureur les demande. Un changement de traitement, une hospitalisation ou une aggravation récente peut compter dans l’évaluation de la stabilité, mais aucune durée uniforme ne s’applique à tous les contrats. La définition contractuelle détermine les éléments à déclarer.
Mais n’envoyez pas spontanément un dossier médical complet. Utilisez le questionnaire ou le canal désigné par l’assureur, et transmettez seulement les pièces demandées par ce canal. Si une question est ambiguë, demandez une clarification écrite avant de valider la souscription.
Comment déclarer la maladie et obtenir une réponse exploitable ?
Déclarez les informations demandées avec exactitude, puis faites préciser par écrit le sort de votre situation et de chaque garantie utile. Une réponse exploitable indique si la maladie déclarée est couverte, exclue ou soumise à une condition, et précise les frais ou événements concernés. Ici, avancez dans l’ordre indiqué par l’assureur, sans interpréter une réponse orale comme une confirmation de couverture.
Étape 1 : repérer la définition et les questions du contrat
La définition d’une maladie préexistante se trouve dans les conditions du contrat ou dans le questionnaire médical. Elle peut viser un état connu, un diagnostic, un traitement ou des soins antérieurs ; le périmètre exact varie d’un texte contractuel à l’autre. Ici, relevez les termes employés et les périodes de référence indiquées.
Commencez par cette clause. Puis notez chaque question à laquelle vous devez répondre. Une période de référence mentionnée au contrat ne devient pas une règle applicable à toutes les assurances voyage. Elle peut aussi porter sur des faits distincts, par exemple une consultation, une hospitalisation ou un changement de traitement. Or, ces critères ne sont pas interchangeables : comparez la formulation exacte à votre situation médicale. Le résultat attendu est une liste claire des informations requises, pas une interprétation générale de la maladie chronique en assurance voyage.
Ne déduisez pas qu’un antécédent médical entraîne automatiquement une exclusion totale. Une exclusion peut viser les soins liés à une pathologie ou à son aggravation, tandis qu’un événement médical sans lien relève d’une autre analyse de garantie. Cette distinction doit être formulée dans les clauses applicables.
Étape 2 : répondre exactement au questionnaire médical
Remplissez chaque rubrique en suivant les mots du questionnaire, sans omission volontaire ni réponse approximative. Si une question ne correspond pas clairement à votre situation, suspendez la validation et demandez une explication écrite au service désigné. Ici, ne remplacez pas une réponse précise par une supposition.
Joignez uniquement les justificatifs demandés. Gardez une copie des réponses envoyées et de la date de transmission. Une déclaration inexacte peut compromettre la prise en charge, selon les faits, le contrat et le droit applicable ; aucune conséquence unique ne peut être affirmée sans connaître ces éléments. Ainsi, mieux vaut décrire fidèlement les faits que chercher à deviner ce qui faciliterait l’acceptation.
Une maladie déclarée n’est pas, à elle seule, une confirmation de couverture. L’assureur doit préciser la décision pour la situation exposée et les garanties visées. Demandez cette précision par écrit avant de souscrire ou de partir.
Étape 3 : faire préciser les garanties, les exclusions et la stabilité
Après la déclaration, confrontez la réponse reçue aux conditions du contrat. La stabilité peut être appréciée au regard de changements de traitement, d’une hospitalisation ou d’une aggravation récente, mais le contrat doit préciser les critères qu’il retient et la période concernée. Ici, faites identifier les conditions applicables à votre dossier, plutôt que de présumer qu’un état stable suffit.
Posez la question sur chaque garantie séparément : frais médicaux, annulation, assistance et rapatriement. Elles répondent à des risques distincts et ne se déclenchent pas nécessairement selon les mêmes clauses. Pour chacune, la réponse utile indique si la maladie déclarée est concernée, si une condition s’applique et quels événements restent exclus.
Or, l’exclusion des soins liés à une maladie ne permet pas de conclure que tout problème de santé survenu pendant le séjour sera refusé. Le lien entre l’affection et le sinistre, puis la garantie demandée, compte dans l’examen du dossier. Demandez à votre médecin traitant si vous êtes apte à voyager ; demandez à l’assureur si les garanties s’appliquent à la situation déclarée.
Erreurs fréquentes et situations qui changent la décision
Le résumé commercial ne suffit pas pour établir l’étendue d’une couverture médicale. Les conditions générales et la réponse écrite précisent les exclusions, les critères de stabilité et les garanties auxquelles ils s’appliquent. Ici, ne partez pas sur la seule base d’une promesse orale ou d’une formule générale comme « assistance incluse ».
Mais évitez aussi de confondre l’assurance privée avec le remboursement public de soins à l’étranger. L’Assurance Maladie et le Centre des liaisons européennes et internationales de sécurité sociale fournissent les informations institutionnelles relatives aux remboursements selon la destination et la situation. Une prise en charge éventuelle des soins ne vaut pas automatiquement couverture d’annulation, d’assistance ou de rapatriement.
Une carte bancaire peut comprendre des garanties de voyage, mais son résumé ne permet pas de conclure que votre maladie est couverte. Lisez les clauses applicables à la carte et distinguez les plafonds, exclusions et conditions de chaque garantie. Pour comparer les autres critères d’un contrat, la sélection selon la destination et la durée du séjour constitue un complément utile.
Et si le voyage est déconseillé par votre médecin, ou organisé principalement pour recevoir des soins, ne présumez pas que l’assurance voyage ordinaire couvrira les conséquences médicales. L’objet du déplacement et l’avis médical peuvent influer sur l’analyse du contrat. Faites préciser ce point avant toute réservation non remboursable.
En cas d’urgence à l’étranger, contactez d’abord le service d’assistance indiqué dans le contrat lorsque la situation le permet. Avant d’engager des frais importants, demandez si l’assistance doit organiser les soins ou donner son accord, et conservez les factures ainsi que les échanges. Si l’urgence impose une intervention immédiate, faites passer la sécurité des personnes avant les démarches administratives, puis informez l’assistance dès que possible.
Si votre état évolue après la souscription, recherchez dans le contrat les clauses relatives aux changements de santé et à la déclaration. Adressez une question écrite à l’assureur en décrivant le changement pertinent et demandez si cela modifie les garanties. Pourtant, ne supposez pas qu’une réponse donnée avant l’évolution vaut automatiquement pour une situation nouvelle.
Questions fréquentes sur la déclaration médicale
La maladie d’un proche peut-elle faire jouer ma garantie annulation ?
Cela dépend des personnes et des motifs couverts par le contrat, ainsi que des conditions médicales prévues. Le lien familial seul ne rend pas l’annulation indemnisable.
Peut-on être indemnisé à la fois par une assurance voyage et une carte bancaire pour le même sinistre ?
Les deux contrats peuvent couvrir un même risque, mais une même dépense ne peut pas être remboursée deux fois. Pour une perte indemnisable, le total versé ne peut dépasser le montant du préjudice ; les prestations forfaitaires suivent leurs propres règles.