La marée peut-elle bouleverser votre séjour, et Allianz Travel couvrira-t-elle réellement la perte financière qui en découle ? Les avis sur Allianz Travel sont très contrastés selon les sources et les situations. Les plateformes d’avis généralistes rapportent une forte insatisfaction, tandis que des retours d’expérience détaillés et une enquête ciblée décrivent des prises en charge satisfaisantes ; il faut donc vérifier les garanties, exclusions, plafonds et délais du contrat avant de souscrire.
Une assurance voyage ne se résume jamais au nom affiché sur une page de réservation. La formule choisie, la destination, la durée, le prix non remboursable du séjour, les activités prévues et la situation médicale du voyageur déterminent la portée réelle de la protection. Les montants, franchises et conditions évoluant selon l’offre, seules les conditions contractuelles applicables à la date de souscription permettent de trancher.
Ce que couvre Allianz Travel selon la formule
Allianz Travel regroupe plusieurs familles de garanties, dont l’annulation, l’assistance médicale, le rapatriement et la protection des bagages, sans que chaque formule les active au même niveau. Une garantie annoncée dans une offre ne signifie donc pas que toutes ses causes, toutes ses dépenses ou tous les voyageurs sont automatiquement couverts.
Annulation et interruption de voyage
La garantie annulation vise les frais engagés que le prestataire ne rembourse pas lorsqu’un événement prévu au contrat empêche le départ. L’interruption intervient après le commencement du séjour, pour les dépenses ou prestations perdues à la suite d’un événement garanti. Dans les deux cas, l’indemnisation porte sur une perte réelle, justifiée et située dans les limites prévues.
Une maladie soudaine, un décès dans la famille, un sinistre grave au domicile ou une convocation impérative peuvent figurer parmi les causes couvertes, mais la formulation exacte compte davantage que l’intitulé commercial. Une annulation n’est indemnisable que si la cause, la date et le préjudice entrent ensemble dans le champ de la garantie. Un simple changement d’avis ne suffit pas. Une crainte liée à la météo ne suffit pas davantage, sauf disposition précise. Les frais déjà récupérés auprès de la compagnie aérienne, de l’hôtel ou de l’organisateur ne constituent pas une perte indemnisable une seconde fois.
Ici, le point décisif est la différence entre événement garanti et motif personnel. Une grève, une fermeture administrative, une hospitalisation ou une alerte officielle peuvent relever de mécanismes distincts. L’assurance annulation ne transforme pas une prestation non remboursable en prestation librement résiliable. Elle intervient uniquement lorsque le motif et les justificatifs correspondent aux conditions contractuelles.
Assistance médicale et rapatriement
L’assistance médicale organise l’aide lorsque le voyageur tombe malade ou se blesse à l’étranger, tandis que le rapatriement concerne le retour vers un lieu adapté à son état ou vers son domicile. La prise en charge peut inclure l’orientation vers un établissement, la coordination avec les équipes locales et l’organisation du transport, sans garantir le remboursement de chaque dépense engagée seul.
Avant d’engager des frais médicaux ou de rapatriement, demandez l’accord de l’assistance sauf urgence, puis expliquez toute impossibilité et gardez les preuves. En cas de danger médical immédiat, appelez les secours locaux, ne retardez pas les soins pour joindre l’assureur, puis prévenez l’assistance dès que possible. Le numéro à utiliser figure sur le certificat ou les documents remis après souscription.
La prise en charge directe d’un établissement et le remboursement ultérieur d’une facture sont deux circuits différents. Le premier suppose souvent une coordination préalable. Le second exige des pièces établissant le soin, le montant payé et le lien avec l’événement déclaré.
Allianz Travel peut également distinguer assistance, assurance et service d’organisation. L’assistance coordonne une réponse immédiate. L’assureur décide ensuite si la dépense relève de la garantie. L’établissement local peut enfin demander une avance ou une garantie de paiement avant tout accord. Cette séparation explique certaines incompréhensions dans les retours d’expérience.
Bagages, retards et autres protections
La protection des bagages concerne généralement le vol, la détérioration ou la perte dans les conditions prévues, tandis que les garanties liées au retard peuvent indemniser certaines dépenses rendues nécessaires par l’attente. La responsabilité civile vise les dommages causés à autrui pendant le voyage. Ces protections restent encadrées par des plafonds, des franchises, des justificatifs et des exclusions propres à chaque formule.
Un bagage laissé sans surveillance, un objet de valeur mal déclaré ou une disparition sans preuve de remise au transporteur peuvent être écartés. Un retard de transport ne déclenche pas automatiquement une indemnité : la durée retenue, la nature des frais et le document fourni par le transporteur comptent.
Or les offres associées à un billet de train, une réservation aérienne ou un voyage international ne couvrent pas nécessairement le même périmètre. Un avis négatif lié à une annulation de billet SNCF ne décrit pas forcément la gestion d’une hospitalisation à l’étranger. Les produits doivent être séparés avant toute conclusion.
Ici, le prix affiché ne permet pas d’évaluer une assurance bagages. Une formule peu coûteuse peut limiter fortement les objets couverts. Une formule plus large peut appliquer une franchise ou une vétusté qui réduit le remboursement final.
Les exclusions et limites à examiner avant de souscrire
Les exclusions indiquent les situations dans lesquelles la garantie ne joue pas, tandis qu’un plafond réduit le montant payable et qu’une franchise laisse une partie de la perte à la charge du voyageur. Cette distinction est essentielle : une dépense peut être couverte en principe, puis limitée par son montant, son origine, sa preuve ou la procédure suivie.
Exclusions médicales et circonstances personnelles
Les maladies antérieures, les traitements en cours, la grossesse, les troubles connus et certaines hospitalisations programmées peuvent recevoir un traitement spécifique. La couverture varie alors selon la définition contractuelle de l’antériorité, la stabilité de l’état de santé et la cause exacte du sinistre. Une maladie connue avant l’achat ne devient pas automatiquement un événement imprévisible.
Signalez toute maladie antérieure, grossesse, activité à risque ou configuration particulière et obtenez une prise en charge écrite avant le départ. Cette démarche distingue une information médicale connue d’un événement soudain apparu pendant le voyage. Elle réduit aussi le risque de découvrir, après une dépense importante, que le motif invoqué figurait dans une exclusion.
Une maladie préexistante n’est donc pas toujours exclue de la même manière. Le contrat peut viser un état diagnostiqué, un traitement modifié récemment ou une affection ayant provoqué une consultation avant le départ. La formulation exacte prime sur l’impression donnée par un échange commercial.
Ici, l’assurance ne remplace pas l’avis d’un médecin et ne transforme pas une incertitude médicale en droit à remboursement. Pour une situation individuelle engageante, le professionnel de santé et l’assureur doivent chacun répondre dans leur domaine.
Exclusions liées au comportement et aux activités
Les activités sportives, la pratique en compétition, la plongée, l’alpinisme, les sports motorisés ou l’usage d’un véhicule peuvent relever d’exclusions ou d’options particulières. Le mot « loisir » ne suffit pas à classer une activité. Le niveau technique, l’encadrement, le lieu et la finalité de la pratique peuvent modifier le traitement du sinistre.
Une activité présentée comme occasionnelle peut rester exclue si elle implique une compétition, une rémunération ou un équipement particulier. La consommation d’alcool ou de stupéfiants peut aussi limiter la prise en charge lorsqu’elle a contribué à l’événement. Un comportement volontairement dangereux ne reçoit pas le même traitement qu’un accident imprévisible.
Pour un séjour de randonnée côtière, le risque ne se situe pas seulement dans le nom de l’activité. Un sentier balisé, une sortie encadrée et une progression sur une zone interdite ne créent pas la même exposition. Les consignes locales, les fermetures de site et les horaires de marée restent prioritaires sur toute promesse d’assurance.
Mais une assurance voyage ne couvre pas une infraction aux règles de sécurité du lieu. Ne partez pas sur l’estran lorsque l’accès est interdit ou que le retour devient incertain. L’assurance ne corrige pas une décision prise face à un danger clairement signalé.
Limites contractuelles à ne pas confondre avec une exclusion
Un plafond fixe le maximum payable, une franchise retranche une somme ou une part prévue, et une condition impose une démarche avant l’indemnisation. Ces mécanismes peuvent réduire le remboursement sans supprimer entièrement la garantie. Le lecteur doit donc calculer la perte nette, et non comparer uniquement les intitulés des options.
| Élément | Effet concret | Conséquence pour le voyageur |
|---|---|---|
| Exclusion | La situation sort du champ couvert | Aucune indemnisation au titre de cette garantie |
| Plafond | Le remboursement s’arrête à une limite | Le surplus reste à la charge du voyageur |
| Franchise | Une part de la perte reste due | Le montant reçu est inférieur au dommage déclaré |
| Procédure | Une déclaration ou une pièce est exigée | Le dossier peut être retardé ou contesté sans preuve |
Exemple indicatif : un voyageur perd 1 200 euros de prestations non remboursables. Si la garantie retient une franchise de 100 euros et un plafond supérieur à la perte, le montant théorique avant exclusions devient 1 100 euros. Si le plafond est de 800 euros, le remboursement maximal tombe à 800 euros, même lorsque la perte initiale est supérieure.
Ici, les montants réellement applicables doivent être lus dans la formule souscrite. Aucun plafond général ne peut être attribué à toutes les offres Allianz Travel sans identifier le produit, la date et les conditions correspondantes.
À quels profils Allianz Travel peut-elle convenir ?
Allianz Travel peut être pertinente lorsque la perte potentielle est élevée, que la destination expose à des frais médicaux importants ou que le voyage comporte des prestations non remboursables. Elle devient moins convaincante lorsque le séjour est peu coûteux, largement remboursable ou déjà protégé par des garanties équivalentes clairement identifiées.
Voyageurs pour lesquels une couverture renforcée peut être pertinente
Un séjour hors Europe, une famille avec plusieurs billets, un voyage long ou une réservation coûteuse augmentent le montant à protéger. L’assistance médicale et le rapatriement prennent alors une importance supérieure à une simple garantie bagages. Le bon critère est la perte que le foyer pourrait absorber sans compromettre son budget.
Un couple ayant payé 3 000 euros de prestations non remboursables ne fait pas face au même risque qu’un voyageur possédant un billet flexible et un hébergement annulable. Une famille avec enfants doit aussi mesurer l’effet d’une maladie touchant un seul membre sur l’ensemble de l’itinéraire. Un long séjour hors Europe ajoute la question du coût local des soins et du transport sanitaire.
Les voyageurs qui pratiquent une activité sportive doivent isoler ce risque au lieu de supposer qu’il est compris dans une formule multirisque. Le niveau réel de pratique compte autant que l’étiquette utilisée dans le programme. Un cours encadré, une compétition et une expédition autonome doivent être décrits séparément.
Pour ce profil, Allianz Travel convient ici uniquement si la garantie correspond à la dépense réellement exposée. Elle ne convient pas lorsque l’activité principale reste explicitement exclue.
Profils qui doivent examiner les exclusions avec une attention particulière
Les personnes ayant une maladie antérieure, les femmes enceintes, les voyageurs âgés, les sportifs et les personnes partant dans une zone isolée doivent lire les exclusions avant de comparer le prix. Leur risque ne se limite pas à la survenue d’un événement : il concerne aussi la définition retenue, les justificatifs requis et l’autorisation préalable.
Une situation médicale particulière mérite une réponse écrite, précise et rattachée au voyage concerné. Une réponse orale non conservée laisse une preuve fragile lorsque le dossier est discuté plusieurs semaines plus tard. Un certificat médical peut établir un état, sans prouver à lui seul que la cause entre dans la garantie.
Pour une destination éloignée, la question opérationnelle est également importante. L’assistance doit pouvoir organiser un échange avec un établissement local, comprendre la langue utile et distinguer une urgence d’une dépense de confort. Les modalités de disponibilité, la prise en charge directe et la coordination figurent dans les documents remis au souscripteur.
Situations où l’offre peut être moins pertinente
Une assurance dédiée apporte moins de valeur lorsque le voyageur ne risque qu’une faible perte, dispose déjà d’une couverture équivalente ou peut annuler gratuitement ses prestations. Une protection redondante augmente alors le coût sans ajouter nécessairement une indemnisation. La comparaison doit porter sur les risques encore non couverts.
Une carte bancaire peut inclure certaines garanties, sous réserve du mode de paiement, du voyageur concerné et des conditions de la carte. Elle peut exiger que tout ou partie du transport ait été réglé avec le moyen de paiement correspondant. Elle peut aussi limiter la durée, les personnes protégées, les activités ou les destinations.
Comment décider et que faire en cas de sinistre
Allianz Travel vaut-elle le coût pour vous ?
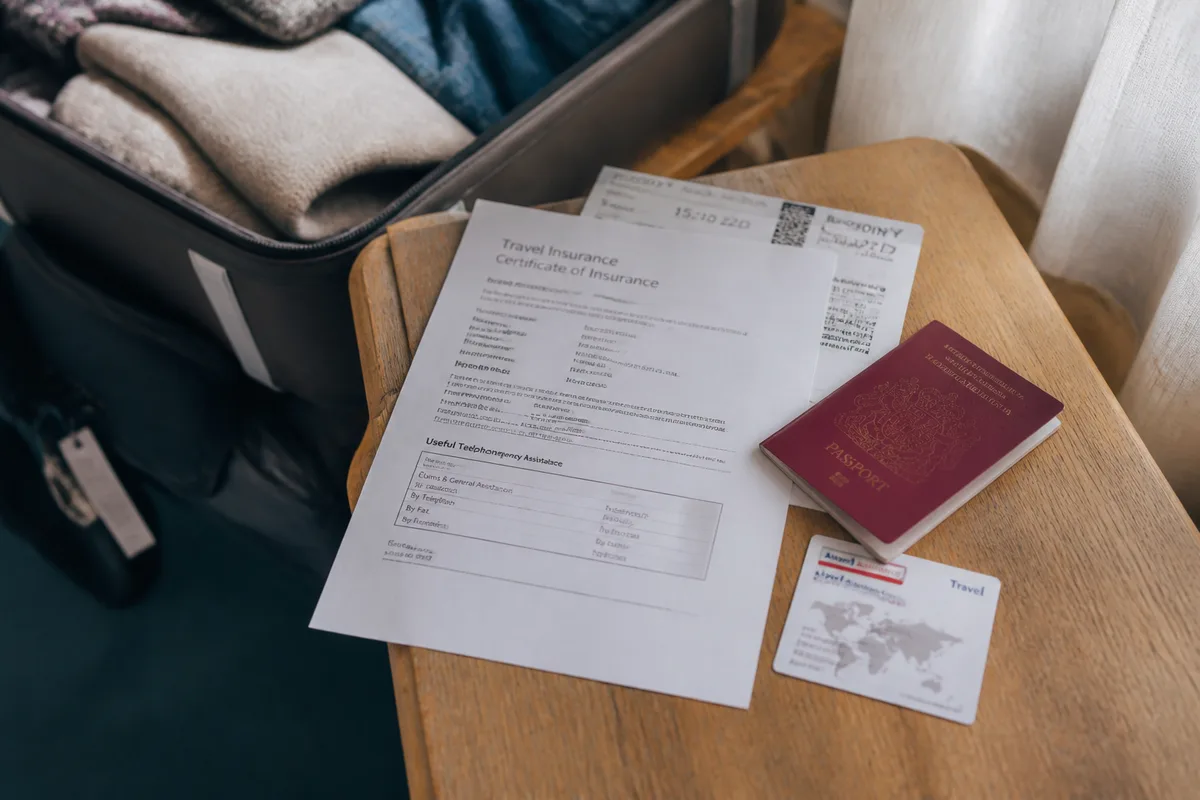
Checklist avant la souscription
Avant de souscrire, les conditions générales applicables doivent être lues avec le certificat et le récapitulatif de formule : garanties incluses, plafonds, franchises, exclusions, délais de déclaration et règles d’assistance doivent correspondre au voyage prévu.
- Identifiez le nom exact de la formule et la date de prise d’effet.
- Calculez la part du séjour non remboursable par les prestataires.
- Associez chaque risque à une garantie précise.
- Repérez les exclusions liées à la santé, aux activités et aux transports.
- Notez la procédure d’assistance et les documents exigés.
- Conservez facture, réservation, preuve de paiement et certificat d’assurance.
Le certificat indique l’identité juridique de l’assureur porteur du risque, tandis que le service d’assistance peut organiser les soins, le transport ou le rapatriement. Le distributeur, le gestionnaire de sinistre et le prestataire local peuvent encore avoir des rôles distincts. Cette répartition explique pourquoi une demande d’aide et une demande d’indemnisation ne suivent pas toujours le même canal.
Réflexes en cas d’incident
En cas de sinistre, contactez l’assureur par la procédure prévue au contrat, respectez le délai indiqué et conservez les justificatifs, échanges et factures. La procédure annoncée pour certaines offres prévoit une déclaration sous cinq jours ouvrés, des justificatifs téléchargeables en ligne et un suivi du dossier, tandis que le remboursement annoncé intervient lorsque le dossier est complet.
Le délai de remboursement ne commence donc pas nécessairement le jour de l’appel. Une facture absente, un certificat médical incomplet ou une preuve de non-remboursement manquante peut empêcher de considérer le dossier comme complet. Les retours publiés décrivent ainsi des expériences allant d’une prise en charge rapide à plusieurs semaines ou mois, sans permettre de dégager un délai moyen représentatif.
Une déclaration de vol doit être accompagnée des preuves utiles : dépôt auprès des autorités compétentes, document du transporteur lorsqu’il est impliqué, inventaire et justificatifs d’achat lorsque ces pièces sont demandées. Pour une annulation médicale, le dossier doit établir la réalité de l’événement, sa date et son lien avec l’impossibilité de partir.
En droit français, les actions dérivant du contrat d’assurance se prescrivent en principe par deux ans à compter de l’événement qui les fait naître, avec des règles particulières et des causes d’interruption prévues par le Code des assurances. Cette durée ne remplace pas le délai opérationnel de déclaration prévu pour le sinistre.
Réclamation et recours en cas de blocage
Une réclamation doit reprendre les faits, la garantie invoquée, les pièces transmises et la réponse contestée. Elle suit le service indiqué dans les documents contractuels, puis le dispositif de médiation compétent lorsque le désaccord persiste après la réponse du service réclamation. Le médiateur intervient selon son propre périmètre et ne remplace pas une décision judiciaire.
La demande doit rester factuelle. Indiquez le numéro de dossier, la date de l’événement et le montant réclamé. Joignez les preuves déjà produites, sans envoyer plusieurs versions contradictoires.
Questions fréquentes sur Allianz Travel
Peut-on souscrire une assurance Allianz Travel après le départ ?
Une garantie annulation se souscrit avant le départ et ne couvre pas un événement déjà connu au moment de l’achat. Après le départ, seules les garanties prévues pour la période de séjour peuvent être mobilisées.
Quels documents faut-il fournir pour obtenir une indemnisation ?
Le dossier comprend généralement la preuve de réservation et de paiement, le montant non remboursé par le prestataire ainsi que le justificatif de l’événement garanti. Un certificat médical, une attestation de retard du transporteur ou un procès-verbal peut être nécessaire selon le motif déclaré.
Les enfants sont-ils automatiquement couverts par l’assurance voyage des parents ?
Les enfants ne sont pas automatiquement couverts par le seul fait qu’ils voyagent avec leurs parents. Leur protection dépend des personnes désignées dans la formule et des conditions applicables au contrat souscrit.