La marée vous laisse-t-elle le temps de vérifier votre dossier avant d’annuler le séjour ? La Visa Premier peut inclure une garantie annulation, mais la prise en charge dépend du motif, du paiement et de la notice de votre banque. Pour savoir comment être indemnisé avec Visa Premier, commencez par identifier le contrat applicable, puis déclarez les frais réellement conservés avec les justificatifs correspondants.
Le nom de la carte ne suffit pas à établir vos droits : la banque émettrice définit les conditions de la garantie, les voyageurs assurés, les exclusions et les limites applicables. Gardez aussi séparés le remboursement du prestataire, l’assurance de la carte et les éventuels droits liés au transport aérien. Ils ne répondent pas au même motif et ne suivent pas le même parcours.
Avant de commencer, réunissez les éléments du dossier
Pour préparer une demande cohérente, réunissez la notice d’assurance liée à votre Visa Premier, les confirmations de réservation, les preuves de paiement et les documents établissant le motif de l’annulation. Il vous faut aussi connaître la date prévue du départ et le montant que chaque prestataire conserve après l’annulation.
Ici, le premier geste consiste à retrouver la notice de la banque émettrice dans votre espace bancaire, dans les documents remis avec la carte ou auprès du service indiqué par la banque. Repérez le nom de l’assureur ou du gestionnaire et le canal prévu pour déclarer le sinistre.
La notice doit répondre à des questions précises. La prestation devait-elle être réglée avec la carte ? Quels voyageurs ont la qualité d’assuré ? Quels motifs sont garantis et quelles exclusions s’appliquent ? Notez aussi le plafond, la franchise éventuelle, les limites liées au voyage et le délai contractuel de déclaration. Ces éléments varient entre contrats : un plafond annoncé pour une carte d’une autre banque ne permet pas de calculer votre indemnisation.
Mais ne vous arrêtez pas au montant affiché sur une page de présentation commerciale. La FAQ de Visa sur les garanties de voyage indique que la couverture précise est définie par la notice applicable et que les personnes concernées doivent être assurées.
Pour un séjour familial, relevez les noms des voyageurs couverts et les conditions prévues pour chacun. Une carte ne rend pas automatiquement tous les participants au voyage bénéficiaires de l’assurance.
Préparez enfin un dossier distinct pour chaque réservation si plusieurs prestataires facturent des frais différents. Un vol, une chambre et une excursion peuvent avoir des règles d’annulation et des justificatifs séparés.
Comment vérifier si votre annulation peut être couverte ?
Une annulation peut relever de la garantie seulement si le motif figure parmi les événements couverts par la notice et si les conditions liées au voyage sont remplies. Vérifiez également l’identité de la personne concernée, le paiement exigé et les exclusions qui pourraient s’appliquer à votre cas.
Par la notice, d’abord.
Ici, comparez le motif réel à la formulation exacte du contrat. Un événement prévu à la rubrique des garanties peut être soumis à des conditions ou à des justificatifs particuliers. À l’inverse, une cause absente de cette rubrique ne devient pas couverte parce qu’elle entraîne une perte financière importante. Ne déduisez pas la couverture d’une liste trouvée pour une autre banque ou pour une autre carte.
Ensuite, contrôlez qui a payé le voyage et avec quel moyen. Le paiement de la prestation avec la Visa Premier est une condition fréquemment prévue. Certaines banques décrivent des exceptions pour des paiements effectués autrement ; le Crédit Agricole, par exemple, mentionne certains paiements de transport ou d’hôtel par virement ou chèque depuis un compte de la banque. Cette modalité propre à ses contrats ne s’étend pas aux cartes d’autres établissements.
La durée et la distance du déplacement peuvent aussi figurer parmi les conditions du contrat. Des indications générales mentionnent, pour certaines garanties de voyage Visa haut de gamme, une limite de durée ou une distance minimale. Elles ne suffisent pas à établir les critères de votre assurance annulation : relevez les valeurs inscrites dans la notice correspondant à votre carte, sans transposer celles d’une autre garantie.
Enfin, confirmez la qualité d’assuré de chaque voyageur dont les frais sont réclamés. Le titulaire, un conjoint, un enfant ou un accompagnant ne sont pas nécessairement couverts de la même manière. Le contrat applicable définit les personnes admissibles et les éventuelles conditions de déplacement avec le titulaire.
Si la notice ne permet pas de trancher un point précis, adressez à l’assureur une question écrite qui nomme le motif, le voyageur et la réservation concernés. Demandez une réponse sur cette condition, pas une confirmation générale de la présence d’une garantie annulation.
Étapes pour annuler, réunir les preuves et déclarer le sinistre
Pour demander une indemnisation, annulez la réservation auprès du prestataire, obtenez son décompte des frais, rassemblez les pièces qui établissent le motif et transmettez la déclaration par le canal prévu dans la notice. Gardez une copie datée de chaque envoi et le numéro de suivi communiqué par le gestionnaire.
Étape 1 : annulez la prestation et obtenez le montant retenu
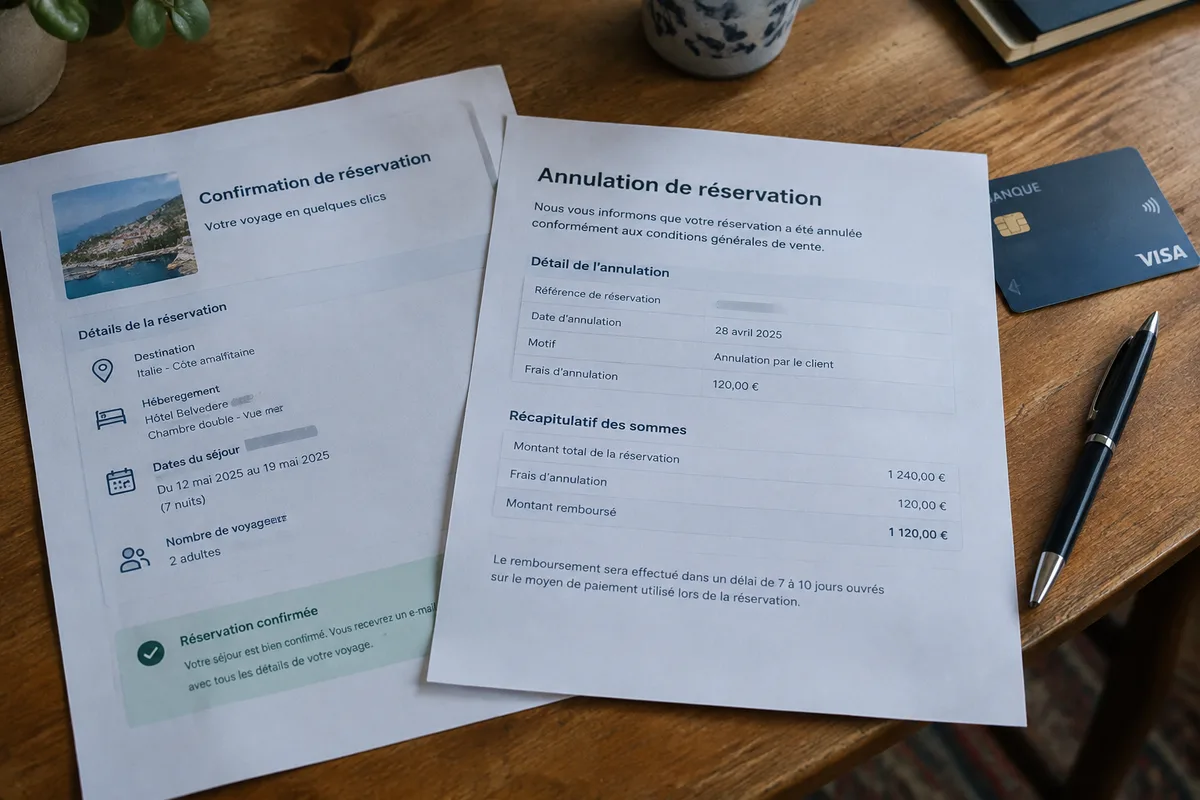
Contactez le voyagiste, l’hôtel ou le transporteur par le canal prévu dans les conditions de réservation. Demandez une confirmation écrite qui indique la date de l’annulation, les sommes restituées et les frais conservés. Le décompte du prestataire établit la perte financière réelle.
Or, le prix initial du séjour ne correspond pas forcément au montant réclamable. Déduisez les remboursements effectivement reçus et les sommes déjà restituées. Par exemple, pour une réservation hypothétique de 1 200 euros, si le prestataire rembourse 700 euros et conserve 500 euros de frais, la perte non récupérée est de 500 euros avant application du plafond, de la franchise et des autres conditions du contrat.
Ne retardez pas l’annulation dans l’espoir d’obtenir une décision de l’assureur si le prestataire applique des frais qui augmentent avec le temps. La date et les conditions d’annulation prévues par la réservation peuvent modifier la somme conservée.
Étape 2 : rassemblez les justificatifs correspondant au motif
Joignez les confirmations de réservation, factures, preuves de paiement et décomptes d’annulation. Ajoutez la pièce qui établit le motif garanti, dans la forme exigée par la notice ou demandée par le gestionnaire. Un dossier complet relie chaque frais réclamé à une réservation et à une preuve de paiement.
Pour un document médical ou personnel, transmettez uniquement les éléments nécessaires à l’examen du sinistre, par le canal sécurisé indiqué dans la notice. Ne joignez pas des informations sensibles sans rapport avec le motif déclaré.
Mais ne remplacez pas un document manquant par une explication orale. Si un prestataire n’a pas encore fourni son décompte, demandez-le par écrit et précisez la réservation concernée. Conservez les courriels, reçus et confirmations dans un même dossier, avec une copie de la déclaration.
Étape 3 : déclarez le sinistre et suivez la demande
Utilisez le formulaire, l’adresse ou le service de déclaration indiqué dans la notice de votre banque. Décrivez les faits dans l’ordre, donnez la date de l’annulation et reliez les pièces jointes aux frais correspondants. Notez la date d’envoi et la référence de dossier.
Le délai contractuel de déclaration figure dans la notice. Pour un sinistre relevant d’un contrat d’assurance, le délai prévu ne peut pas être inférieur à cinq jours ouvrés, selon le Code des assurances. Cette période concerne la déclaration à l’assureur, pas l’annulation auprès du prestataire. Transmettez donc votre demande rapidement plutôt que d’attendre la fin de la préparation du dossier.
Répondez aux demandes de pièces complémentaires en joignant les documents identifiés, et gardez la preuve de chaque transmission. À réception d’une proposition, rapprochez le calcul des frais non récupérés, du plafond et de la franchise inscrits dans votre contrat. Une indemnisation ne peut dépasser les limites applicables ni compenser une somme déjà remboursée.
Si un désaccord persiste sur l’application du contrat, demandez à l’assureur les motifs écrits de sa décision et le mode de réclamation prévu. L’action en justice liée à l’exécution d’un contrat d’assurance relève d’un délai de prescription de deux ans à compter de l’événement qui lui donne naissance ; ce délai n’est pas le délai de déclaration du sinistre.
Erreurs fréquentes qui fragilisent une demande
Les demandes deviennent difficiles à examiner lorsque le motif, les frais réclamés ou les voyageurs couverts ne correspondent pas clairement aux pièces jointes. Avant l’envoi, éliminez les écarts entre la déclaration, les documents du prestataire et les conditions de la notice.
Enfin, ne confondez pas une annulation du voyage par le client avec une annulation du vol par la compagnie. Dans le second cas, les obligations du transporteur et les droits liés au billet constituent une démarche distincte. Pour les vols concernés par le règlement européen, l’exemption d’indemnité forfaitaire liée au moment de l’information dépend notamment d’un préavis d’au moins quatorze jours ; cela ne détermine pas le remboursement des frais par l’assurance de la carte.
Mais une demande de complément n’équivaut pas à un refus. Répondez à la pièce précise qui manque et gardez la trace de l’échange.
Assurance de la carte, assurance voyage et annulation par le transporteur
Ces mécanismes ne remboursent pas les mêmes pertes : l’assurance de la carte applique sa notice, une assurance voyage dédiée suit son propre contrat et le transporteur répond de ses obligations envers le passager. Identifiez d’abord qui a annulé et quelle dépense reste à votre charge.
| Situation | Interlocuteur | Élément à établir |
|---|---|---|
| Vous annulez le voyage | Prestataire, puis assureur de la carte ou assureur voyage | Motif garanti et frais conservés après remboursement du prestataire |
| La compagnie annule le vol | Compagnie aérienne | Solution proposée et droits associés au billet et au trajet |
| Vous avez souscrit une assurance dédiée | Assureur indiqué au contrat | Garanties, exclusions et frais couverts par cette police |
Une assurance voyage dédiée peut présenter des garanties différentes de celles de la carte, avec ses propres exclusions et franchises. Pour comparer sans vous fier au seul nom du produit, examinez les motifs couverts, les personnes assurées, les frais pris en charge et les limites. Vous pouvez aussi consulter notre page sur le choix d’une assurance voyage, en gardant à l’esprit qu’une comparaison générale ne remplace pas les deux contrats concernés.
Questions fréquentes sur l’annulation avec Visa Premier
Puis-je récupérer les taxes d’un billet d’avion que je n’ai pas utilisé ?
En France, les taxes et redevances individualisées sur le billet sont remboursables si vous n’avez pas utilisé le vol, même si le billet lui-même n’est pas remboursable. La demande en ligne est sans frais ; par un autre moyen, des frais peuvent être retenus dans la limite de 20 % du montant remboursé.
Si la compagnie aérienne annule mon vol, puis-je choisir entre remboursement et réacheminement ?
Pour un vol relevant du règlement européen, la compagnie doit vous proposer le remboursement du billet ou un réacheminement vers votre destination. Le remboursement est dû dans les sept jours, et le droit à l’une de ces solutions ne dépend pas du délai de prévenance de quatorze jours, qui concerne l’indemnité forfaitaire.
Vérification finale avant l’envoi
Une déclaration est prête lorsque la notice correspond à la carte, que les conditions d’éligibilité ont été confrontées au dossier et que chaque frais réclamé est appuyé par une pièce. Cette vérification réduit les oublis sans préjuger de la décision de l’assureur.
Mais gardez le contrôle des pièces envoyées et de la date de transmission. La marée attendra ; le délai contractuel, lui, se calcule selon les conditions de la garantie.
- Notice de la banque émettrice et coordonnées de déclaration retrouvées.
- Motif, exclusions, personnes assurées et règle de paiement comparés au contrat.
- Réservation annulée et décompte écrit des frais conservés obtenu.
- Preuves de paiement, justificatifs du motif et confirmations réunis.
- Déclaration envoyée avec une copie conservée et une référence de suivi notée.
Si un document manque, demandez-le au prestataire ou à l’organisme qui l’établit avant de clôturer votre dossier. Pour une décision engageante ou un désaccord contractuel, l’assureur et un professionnel compétent restent les interlocuteurs adaptés. Choisissez le prochain geste selon votre situation : annuler sans tarder pour limiter les frais, ou déclarer immédiatement si l’annulation a déjà eu lieu, si la marée le permet.