Quelle marée, quel départ et quel risque financier vous attendent à l’étranger ? Une assurance voyage est surtout utile pour couvrir les frais médicaux imprévus, le rapatriement, l’annulation, l’interruption de séjour et certains dommages ou pertes à l’étranger. Elle n’est pas systématiquement indispensable : la décision dépend de la destination, de la durée, du coût du voyage, des activités et des garanties déjà incluses dans la CEAM, la carte bancaire, la mutuelle ou l’assurance habitation.
Un séjour en Europe avec une carte européenne d’assurance maladie ne présente pas le même besoin qu’un voyage long, coûteux ou sportif hors d’Europe. La CEAM est personnelle et valable deux ans selon l’Assurance Maladie, tandis qu’une carte bancaire n’active ses garanties que dans les conditions prévues par sa notice. Le bon arbitrage consiste donc à mesurer ce qui resterait réellement à votre charge si le voyage tournait mal.
Que couvre réellement une assurance voyage ?
Une assurance voyage regroupe plusieurs garanties distinctes : les soins médicaux, l’assistance, le rapatriement, l’annulation, l’interruption, les bagages ou la responsabilité civile. La présence d’un intitulé commercial ne suffit jamais à connaître le niveau de protection, car chaque garantie possède son propre plafond, ses exclusions et ses conditions de déclenchement.
La garantie la plus décisive concerne souvent les frais médicaux engagés hors du système habituel de protection sociale. Elle peut prendre en charge des consultations, une hospitalisation, des médicaments ou une évacuation, selon le contrat et le pays concerné.
Frais médicaux et assistance à l’étranger
Les frais médicaux à l’étranger peuvent devenir difficiles à absorber lorsqu’une hospitalisation, une intervention urgente ou un transport médical s’ajoute au prix du séjour. Une assurance dédiée organise alors la prise en charge prévue au contrat, tandis que l’assistance coordonne les interlocuteurs et les décisions nécessaires.
Ici, remboursement et assistance désignent deux mécanismes différents. Le remboursement concerne une dépense garantie, avec ses justificatifs, son plafond et sa franchise éventuelle. L’assistance organise une aide ou un service, comme une orientation médicale, un contact avec un établissement ou une coordination de transport.
Un contrat peut demander que l’assuré contacte l’assistance avant une dépense importante. Une prise en charge décidée sans accord préalable peut être limitée ou refusée lorsque la clause impose cette démarche. L’urgence médicale garde la priorité : appelez les secours locaux, contactez l’assistance dès que possible et conservez les factures, comptes rendus et justificatifs sans retarder les soins nécessaires.
Les garanties médicales ne couvrent pas automatiquement une maladie connue, un traitement en cours ou une situation exclue. Les antécédents, la grossesse, l’âge, les activités pratiquées et la stabilité de l’état de santé peuvent modifier la prise en charge.
Rapatriement, annulation et interruption du séjour
Le rapatriement correspond à une organisation médicale ou logistique décidée selon l’état de la personne et les conditions du contrat. Il ne consiste pas simplement à réserver un billet retour : l’assistance peut déterminer le moyen de transport adapté, le moment du départ et l’établissement de destination.
Or, l’assistance n’efface pas toutes les dépenses. Les frais engagés par l’accompagnant, la modification d’un billet, l’hébergement supplémentaire ou le retour anticipé relèvent de clauses différentes.
L’assurance annulation intervient avant le départ lorsqu’un événement garanti empêche le voyage. L’interruption concerne un séjour déjà commencé et peut couvrir, dans le périmètre prévu, des prestations non consommées ou des frais supplémentaires. Pour une annulation ou une interruption, signalez rapidement l’événement à l’assureur et réunissez les preuves exigées pour la garantie concernée.
La date de souscription compte également. Certaines garanties d’annulation sont accessibles dès la conclusion du contrat, tandis que d’autres exigent une souscription proche de la réservation ou excluent un événement déjà connu. Une réservation non remboursable augmente le montant exposé, sans rendre automatiquement toute annulation indemnisable.
Bagages, responsabilité civile et garanties optionnelles
La garantie bagages peut couvrir un vol, une destruction ou une perte dans les limites prévues, avec des justificatifs et souvent une franchise. La responsabilité civile vise les dommages causés à un tiers dans le cadre défini par le contrat, mais elle exclut fréquemment certaines activités, certains véhicules ou les faits volontaires.
En cas de bagage perdu ou volé, faites établir un constat par le transporteur ou les autorités puis transmettez-le à l’assureur, et ne reconnaissez pas seul une responsabilité envers un tiers.
Les franchises peuvent être financières, exprimées en jours d’attente ou liées à une distance selon la garantie concernée. Les bagages et l’annulation sont fréquemment soumis à une franchise, tandis que les frais médicaux, le rapatriement et la responsabilité civile peuvent suivre une autre logique contractuelle.
Une formule affichant de nombreuses garanties peut donc laisser une perte importante à votre charge si le plafond d’annulation, la limite par objet ou la responsabilité civile sont trop faibles.
Dans quels cas l’assurance voyage est-elle particulièrement utile ?
L’assurance voyage devient particulièrement utile lorsque le séjour expose le voyageur à une dépense difficile à supporter : soins privés coûteux, transport médical complexe, réservation non remboursable ou activité exclue des protections ordinaires. La destination compte, mais la durée, le profil du voyageur et la somme réellement engagée pèsent tout autant.
Elle est utile ici.
Avant de souscrire, comparez la destination, la durée, le coût, les activités et les garanties déjà incluses par votre CEAM, votre carte bancaire, votre mutuelle ou votre assurance habitation. Cette comparaison évite de payer deux fois une protection déjà acquise et révèle surtout les risques restés sans réponse.
Destination où les soins sont coûteux ou difficiles d’accès
Dans un pays où les soins privés sont chers, où l’hospitalisation exige une avance ou où l’évacuation implique une longue coordination, le risque médical domine souvent l’arbitrage. Une couverture dédiée peut alors apporter une capacité de prise en charge et d’assistance que la protection sociale habituelle ne fournit pas.
Un plafond médical doit être lu avec le territoire couvert, les exclusions et la procédure d’accord préalable. Une limite élevée sur le papier reste peu utile si l’hospitalisation, la médecine privée ou l’évacuation sont exclues.
Mais le pays seul ne décide pas. Un séjour urbain court, avec accès rapide à un établissement reconnu et protections déjà actives, n’expose pas le même budget qu’un itinéraire isolé comportant plusieurs transports internes.
Voyage en famille, séjour long ou situation médicale particulière
Une famille cumule plusieurs personnes susceptibles d’avoir besoin de soins, d’un retour anticipé ou d’une prise en charge logistique. Un séjour long augmente mécaniquement la durée d’exposition aux incidents et peut sortir du périmètre d’une protection prévue pour les vacances courtes.
Ici, la maladie préexistante mérite une lecture séparée. Un traitement en cours, une grossesse, une hospitalisation récente ou un suivi médical peuvent être exclus, déclarés ou soumis à une évaluation particulière. Le contrat doit décrire précisément la situation couverte avant le départ.
Un voyageur âgé ou fragile ne doit pas déduire la couverture de la seule existence d’une mutuelle. La mutuelle peut compléter certains soins selon ses règles, sans organiser un rapatriement ni couvrir une interruption de séjour.
Pour un enfant, le contrat doit également préciser les personnes couvertes, l’accompagnement éventuel et le retour des proches. Une garantie familiale n’a de portée réelle que pour les bénéficiaires nommément inclus.
Activités sportives, déplacements complexes et événements coûteux
La pratique du ski hors-piste, de la plongée, de l’alpinisme, de la moto ou d’une activité encadrée peut relever d’une exclusion spécifique. Un voyage comprenant plusieurs pays, des vols séparés ou des réservations non remboursables augmente aussi les conséquences d’un incident.
Pour une activité sportive, le contrat doit mentionner la discipline exacte et le niveau de pratique admis. Une activité annoncée comme loisir peut devenir exclue lorsqu’elle se déroule en compétition, hors piste balisé ou sans équipement imposé.
Et un voyage coûteux mérite une analyse du montant réellement perdu, pas seulement du prix de la prime. Si les vols, hébergements et excursions sont remboursables, l’annulation pèse moins dans la décision ; si chaque réservation est ferme, elle devient une garantie centrale.
Europe, France ou hors Europe : l’utilité change-t-elle ?
L’utilité varie selon la zone parce que les mécanismes de soins, les tarifs et les possibilités de retour ne sont pas identiques. La CEAM facilite l’accès aux soins publics dans son périmètre européen, tandis qu’une assurance privée traite d’autres risques comme le rapatriement, l’annulation ou les frais non pris en charge.
La destination doit donc être examinée avec le système de soins réellement accessible.
Le rôle et les limites de la CEAM
La carte européenne d’assurance maladie est personnelle, gratuite et valable deux ans d’après l’Assurance Maladie. Elle permet, pendant un séjour temporaire, l’accès aux soins médicalement nécessaires dans le système public du pays concerné, dans les conditions appliquées aux assurés locaux.
Elle concerne les vingt-sept États de l’Union européenne, ainsi que l’Islande, le Liechtenstein, la Norvège et la Suisse. Elle ne constitue pas une assurance voyage et n’organise pas automatiquement un rapatriement.
Les conditions locales peuvent impliquer une participation financière ou exclure le secteur privé. La CEAM ne couvre pas davantage l’annulation, la perte d’un bagage, la responsabilité civile ou le retour anticipé pour convenance personnelle.
Un séjour en France
En France, la protection sociale habituelle réduit souvent le besoin d’une assurance médicale internationale, surtout pour un déplacement court et peu coûteux. L’assurance peut toutefois conserver un intérêt pour une annulation, une activité particulière, un bagage ou une responsabilité civile non couverte ailleurs.
Une assistance liée à l’habitation ou à une carte peut aussi prévoir un périmètre territorial précis. La distance, la durée du déplacement et la nature du sinistre peuvent conditionner l’intervention.
Pour un week-end français composé de réservations annulables et d’activités ordinaires, une formule complète n’est généralement pas le premier risque à traiter.
Les pays où les soins peuvent devenir lourds financièrement
Hors d’Europe, la CEAM ne prend pas le relais. La protection dépend alors du régime applicable, de la mutuelle et du contrat privé, tandis que l’accès aux soins peut nécessiter une avance ou une organisation locale.
Or, aucun montant universel ne permet de résumer les frais médicaux à l’étranger : ils dépendent du pays, de l’établissement, de la spécialité, de la durée des soins et du mode de transport. Le plafond doit donc être confronté au scénario médical réellement plausible pour le séjour.
Pour préparer un départ au Costa Rica, par exemple, les formalités d’entrée, le parcours prévu et les activités choisies doivent être distingués de la couverture d’assurance ; les démarches de voyage au Costa Rica relèvent d’un autre contrôle.
Ici, l’assurance rapatriement prend surtout son sens lorsque le retour médical ou l’évacuation dépasserait largement les ressources disponibles du voyageur.
Assurance voyage, carte bancaire et protection sociale : quelles différences ?
La carte bancaire, la mutuelle, l’assurance maladie et l’habitation peuvent déjà fournir une partie des garanties, mais chacune agit dans un périmètre différent. La comparaison utile porte sur le risque couvert, la personne protégée, la durée, le territoire, le plafond et la procédure de déclenchement.
| Protection | Ce qu’elle peut couvrir | Limite à examiner |
|---|---|---|
| CEAM | Soins médicalement nécessaires dans le système public de son périmètre européen | Pas de rapatriement automatique, pas d’annulation ni de bagages |
| Carte bancaire | Garanties liées à la carte et au paiement du voyage | Activation, bénéficiaires, durée, plafonds et exclusions |
| Mutuelle | Complément de certains frais de santé selon le contrat | Territoire, avance, plafonds et absence éventuelle d’assistance |
| Assurance habitation | Responsabilité civile ou assistance selon le contrat | Durée du séjour, lieu, personnes couvertes et exclusions |
| Assurance dédiée | Ensemble choisi de garanties voyage | Franchises, exclusions, plafonds et conditions de souscription |
La carte bancaire
Une carte bancaire peut inclure une assistance médicale, une garantie d’annulation, une protection des bagages ou une responsabilité civile, sans que ces éléments soient identiques d’une carte à l’autre. Le nom Visa, Mastercard, Gold ou Premier ne suffit pas à déterminer la couverture.
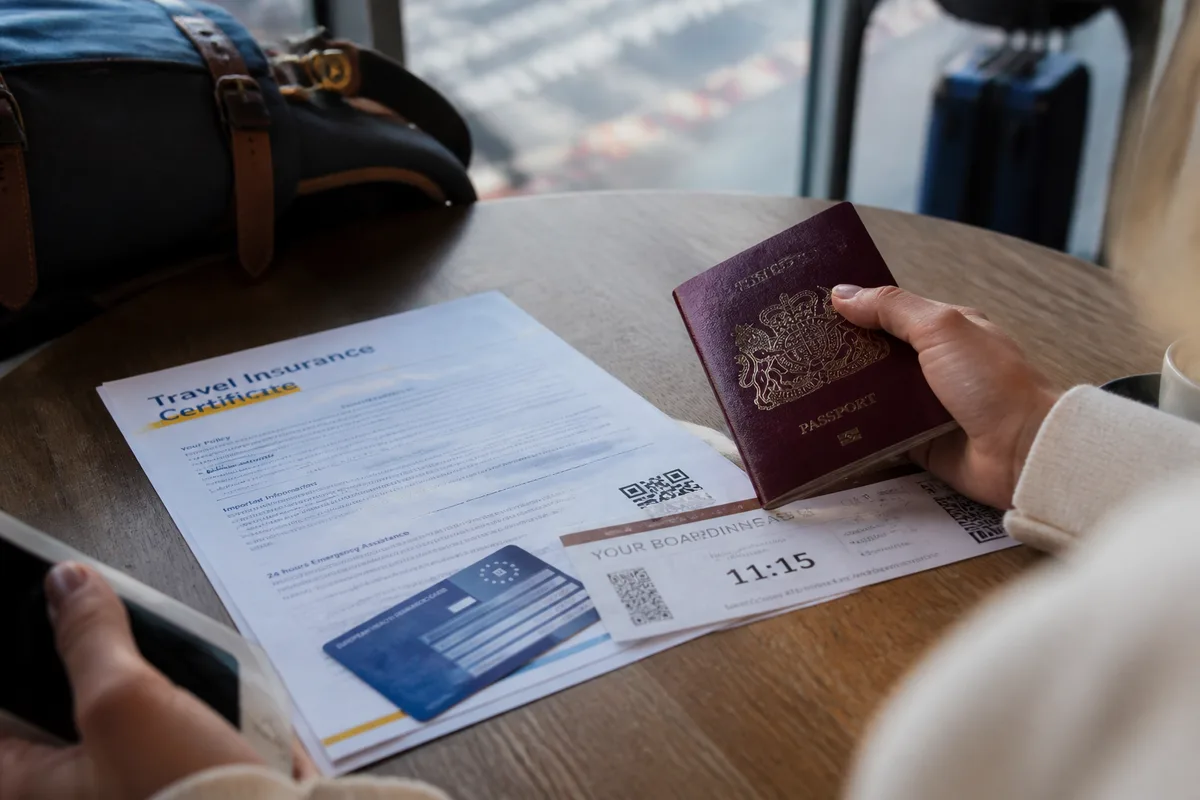
Vérifiez dans le contrat de votre carte bancaire les conditions de paiement, d’activation, de bénéficiaire et de déclenchement des garanties avant de compter sur elle.
Le paiement intégral ou partiel du transport peut être exigé. La personne accompagnante peut être couverte seulement dans certaines conditions, et la durée maximale du séjour peut limiter la garantie.
La mutuelle et l’assurance maladie
La protection sociale et la mutuelle interviennent selon leurs propres règles de remboursement, de territoire et de soins. Elles ne prennent pas nécessairement en charge l’organisation d’un rapatriement, les frais d’un proche ou la perte de prestations touristiques.
Une mutuelle peut compléter un remboursement médical sans couvrir les frais annexes d’un retour anticipé. Cette distinction devient importante lorsque l’hospitalisation entraîne des billets modifiés, une nuit supplémentaire ou le déplacement d’un accompagnant.
L’assurance habitation
L’assurance habitation peut contenir une responsabilité civile ou une assistance hors domicile. Son champ dépend toutefois du contrat : personnes assurées, durée du séjour, type de dommage et territoire peuvent modifier la réponse.
Comment choisir une assurance voyage sans payer pour rien ?
Choisir une assurance voyage revient à comparer une perte possible avec une protection réellement active, en tenant compte des garanties déjà détenues. Le contrat pertinent est celui qui couvre le risque prioritaire du séjour, sans payer pour une option exclue par l’activité, le territoire ou la situation personnelle.
Commencez par le risque principal.
Ici, cinq questions suffisent à cadrer la décision : où partez-vous, combien de temps, pour quel montant, avec quelles activités et quelles protections existantes ? Un séjour court en Europe avec réservations flexibles appelle une analyse différente d’un voyage familial hors Europe dont les prestations sont non remboursables.
Les garanties, plafonds et franchises à examiner
Pour les frais médicaux, examinez le territoire, l’hospitalisation, les soins privés, l’évacuation et la nécessité d’un accord préalable. Pour l’annulation et les bagages, regardez le plafond par personne, par événement et par objet, ainsi que la franchise applicable.
- Frais médicaux : plafond, avance, soins privés et exclusions.
- Rapatriement : décision médicale, organisation du retour et accompagnement.
- Annulation : événements garantis, date de souscription et justificatifs.
- Bagages : perte, vol, objets exclus, vétusté et franchise.
- Responsabilité civile : territoire, activités et dommages couverts.
Une franchise de 50 euros ne pèse pas de la même façon sur une petite perte de bagage que sur une annulation importante, tandis qu’un plafond par objet peut limiter fortement l’indemnisation d’un équipement coûteux.
Les exclusions et conditions qui changent la décision
Les exclusions assurance voyage peuvent concerner les sports, l’alcool, les faits volontaires, les troubles connus, les épidémies selon la clause, les pays déconseillés ou les événements déjà prévisibles. Elles doivent être lues avec les définitions, car un terme courant peut recevoir un sens contractuel précis.
Une maladie préexistante peut être exclue, couverte après déclaration ou soumise à une condition médicale. Une grossesse peut également relever d’un calendrier et d’un niveau de risque propres au contrat. Aucun intitulé général ne permet de conclure à la couverture.
La vérification finale avant le départ
Avant le départ, vérifiez les exigences officielles du pays et souscrivez la couverture requise par le visa, tandis qu’une assurance dédiée reste particulièrement recommandée pour les destinations coûteuses, les activités à risque ou les voyages sans garanties existantes.
Une assurance médicale exigée pour un visa peut imposer des garanties précises. Pour un visa Schengen, le règlement (CE) n° 810/2009 prévoit une couverture minimale de 30 000 euros pour les soins médicaux urgents, l’hospitalisation d’urgence et le rapatriement médical ou le décès, sur le territoire concerné et pendant la durée du séjour.
Les conditions d’entrée évoluent selon le pays, la nationalité, le visa et la durée déclarée. France Diplomatie et les autorités du pays concerné restent les références pour l’entrée ; l’assurance, elle, doit reprendre exactement les exigences du document demandé.
Conservez une copie du contrat, le numéro d’assistance, les attestations, les factures et les justificatifs de réservation dans un accès séparé du bagage principal.
Que faire en cas de problème pendant le voyage ?
En cas de sinistre, la priorité est de protéger la personne, puis de déclencher la bonne procédure sans perdre les preuves. Les frais avancés ne sont remboursés que s’ils entrent dans une garantie active et si les documents exigés permettent d’établir le fait, le montant et le lien avec le voyage.
Pour une urgence médicale, contactez l’assistance dès que possible après les premiers soins et conservez les factures, ordonnances, comptes rendus, billets modifiés et certificats. Le contact préalable peut être indispensable pour organiser une évacuation ou éviter une dépense hors procédure.
Pour une annulation ou une interruption, réunissez le justificatif de l’événement, les réservations, les conditions de remboursement et la preuve des sommes conservées. Pour un bagage, le constat du transporteur ou des autorités établit le vol, la perte ou la dégradation.
Foire aux questions sur l’assurance voyage
Peut-on souscrire une assurance après le départ ?
Certains contrats refusent toute souscription après le début du voyage ou excluent les événements déjà apparus. La couverture ne peut donc pas être présumée une fois le sinistre commencé ; la date d’effet doit être antérieure à l’événement garanti.
Comment sont réglés les frais avancés par le voyageur ?
Le contrat peut prévoir une avance par l’assureur, un remboursement après transmission des justificatifs ou une prise en charge directe auprès du prestataire. La facture seule ne suffit pas lorsque l’accord préalable, le certificat médical ou le constat officiel est exigé.
Que faire si l’assistance ne répond pas immédiatement ?
En danger immédiat, utilisez les secours locaux et gardez la preuve des appels. Notez les heures, les interlocuteurs, les dépenses engagées et les documents remis par l’établissement ou le transporteur afin de reconstituer la chronologie.
Conclusion : décider selon son voyage et ses protections
Une assurance voyage à l’étranger vaut surtout la dépense lorsque le séjour expose à des frais médicaux élevés, à un rapatriement complexe, à des réservations non remboursables ou à des activités mal couvertes par les protections existantes. Pour un déplacement proche, court et déjà bien protégé, l’assurance dédiée peut rester facultative.
Le choix se tranche avec cinq repères : destination, durée, budget engagé, activité et garanties déjà actives. Ici, la meilleure décision consiste à couvrir le risque que vous ne pourriez pas absorber seul, sans confondre CEAM, carte bancaire, mutuelle, assistance et assurance privée.
Pour un voyage familial hors Europe, long, sportif ou fortement prépayé, choisissez une couverture dédiée après lecture des exclusions et des plafonds. Pour un séjour court, européen, peu coûteux et correctement protégé, refusez la formule complète si elle ne répond à aucun manque réel, si la marée le permet