Quelle marée horaire pour votre départ, et quel budget prévoir pour une assurance voyage ? Les prix d’appel observés commencent parfois autour de 10,99 € ou 18 € pour certains séjours, mais aucun tarif moyen fiable ne vaut pour tous les voyageurs : la destination, la durée, l’âge, les garanties et les options choisies déterminent la cotisation finale.
Un devis adapté reste donc le seul repère exploitable pour votre séjour. Une formule annuelle, une couverture familiale, un voyage aux États-Unis ou une activité sportive ne se lisent pas comme une assurance ponctuelle pour quelques jours en Europe.
Combien coûte une assurance voyage selon le séjour ?
Le prix d’une assurance voyage dépend d’abord du scénario assuré : séjour ponctuel, contrat annuel, long séjour, voyage familial ou déplacement comportant une activité particulière. Les montants de 10,99 € et 18 € correspondent à des prix d’appel commerciaux observés pour certaines offres, et non à une moyenne applicable à chaque profil.
Un prix par jour donne une première indication. Il ne suffit pas à calculer la cotisation totale.
Pour un court séjour, le tarif peut intégrer un montant minimal de cotisation, même lorsque le voyage dure seulement quelques jours, tandis qu’une formule annuelle facture une période de protection plus longue et couvre plusieurs déplacements dans les limites prévues au contrat. Un séjour long, une destination où les soins privés sont coûteux ou une garantie annulation élevée font généralement monter la prime parce que l’exposition financière de l’assureur augmente.
Ici, le prix assurance voyage doit être lu avec la destination, les dates, les voyageurs et les garanties exactes. Une offre affichée « à partir de » ne permet pas de déduire le montant payé par une famille ou un senior.
| Poste ou prestation | Fourchette ou repère indicatif | Ce qui fait varier le prix |
|---|---|---|
| Offre commerciale d’appel | À partir d’environ 10,99 € à 18 € pour certains séjours | Destination, durée, garanties minimales, profil retenu et période d’achat |
| Assurance pour un seul séjour | Pas de moyenne fiable sans scénario complet | Durée, pays, âge, nombre de personnes, montant du voyage et options |
| Formule annuelle | Tarif à demander pour l’année de couverture | Nombre de voyages, durée maximale de chaque séjour et garanties incluses |
| Long séjour, études ou PVT | Tarif calculé sur la période complète | Durée, statut, pays, soins médicaux, responsabilité civile et activités |
| Garantie annulation | Surcoût lié au montant assuré | Prix non remboursable, motifs couverts, exclusions et date de souscription |
| Activités sportives | Extension tarifée selon l’activité | Sport pratiqué, niveau de risque, matériel et exclusion éventuelle |
Ces montants sont indicatifs et ne constituent pas des tarifs officiels. Les pages commerciales affichant un prix d’appel ne donnent pas nécessairement le même niveau de frais médicaux, de rapatriement, d’annulation ou de franchise.
Pourquoi un devis ne se résume pas à un prix par jour
Un devis transforme un voyage précis en cotisation globale : il additionne la durée couverte, le profil des assurés, les garanties sélectionnées et les éventuels frais fixes, au lieu de multiplier mécaniquement un tarif quotidien par le nombre de nuits.
Deux offres à un prix par jour proche peuvent donc protéger des risques très différents. L’une peut inclure l’annulation tandis que l’autre la laisse en option. Une franchise médicale peut aussi réduire le tarif tout en laissant une partie de la dépense à la charge du voyageur.
Or le prix affiché sur une page commerciale peut être un prix de départ lié à un profil standardisé. Le devis correspondant à votre destination, à la durée du séjour, à l’âge des voyageurs et aux garanties choisies donne le seul montant réellement exploitable.
Ici, demandez un devis actualisé correspondant à votre destination, à la durée du séjour, à l’âge des voyageurs et aux garanties choisies. La date de consultation doit rester associée au montant obtenu, car une offre commerciale peut évoluer.
Quels critères font varier le tarif d’une assurance voyage ?
Le tarif augmente lorsque le contrat couvre une exposition plus coûteuse : destination où les soins privés sont chers, séjour long, voyageur plus âgé, montant d’annulation élevé ou activité exclue des garanties standard. Aucun de ces critères ne fonctionne isolément dans le calcul du devis.
La destination pèse souvent lourd.
Un séjour dans une zone où l’hospitalisation privée coûte cher exige des plafonds médicaux plus importants qu’un déplacement limité à des dépenses modérées. L’âge peut modifier l’acceptation, les garanties disponibles ou la cotisation, notamment lorsqu’une maladie préexistante entre dans le dossier. Le nombre de voyageurs augmente la prime parce que plusieurs personnes sont protégées, même si une formule familiale peut organiser le tarif différemment.
Pour une maladie préexistante, une exclusion, une surprime ou une couverture partielle peut s’appliquer selon la déclaration et les conditions du contrat. Certaines offres destinées aux seniors n’imposent pas de limite d’âge annoncée, tout en conservant des exclusions liées à l’état de santé.
Ici, le montant du voyage devient déterminant dès qu’une garantie annulation ou interruption est demandée, puisque l’indemnisation potentielle se rattache à la somme non récupérable auprès du vendeur.
La destination et le coût des soins
La destination modifie le tarif parce que les frais médicaux, les modalités d’assistance et la facilité d’un rapatriement ne sont pas identiques partout. Un voyage aux États-Unis ou au Canada appelle une lecture particulièrement attentive des plafonds et des soins privés, tandis qu’un séjour Schengen peut répondre à une exigence d’attestation lorsqu’un visa est demandé.
Un pays à coût médical élevé n’impose pas automatiquement un contrat unique. Il rend surtout dangereuse une formule dont le plafond est faible ou dont les soins privés sont exclus.
Les vacances ordinaires, un séjour étudiant et un PVT ne présentent pas le même risque contractuel. Le statut du voyage peut modifier la durée maximale, la responsabilité civile, les activités couvertes et les règles d’assistance. Une assurance expatriation ne remplace pas mécaniquement une assurance voyage temporaire, car elle répond à une installation et à des besoins différents.
Ainsi, le pays de destination doit être saisi avec les étapes réelles du séjour, y compris les escales lorsqu’elles modifient la prise en charge ou l’obligation d’attestation.
La durée, l’âge et le nombre de voyageurs
La durée fait évoluer le coût total et peut changer de produit au-delà d’une certaine période : une assurance ponctuelle convient à quelques semaines, alors qu’un long séjour, des études ou un PVT nécessitent souvent une formule conçue pour plusieurs mois.
Un contrat annuel devient intéressant seulement lorsque ses limites correspondent aux habitudes de déplacement. Un seul voyage dans l’année favorise généralement une assurance ponctuelle, tandis que plusieurs départs peuvent rendre la formule annuelle compétitive à garanties comparables.
Pour une famille, le prix dépend du nombre de personnes, de leur âge et des garanties communes ou individuelles. Ici, un enfant, un senior et un adulte ne doivent pas être assimilés à un profil tarifaire unique, surtout si une condition médicale ou une activité particulière concerne une seule personne.
Une durée longue ne justifie pas à elle seule une formule plus complète. Elle impose surtout de regarder la durée maximale par séjour, les renouvellements possibles et la continuité de l’assistance.
Les garanties, plafonds et options
La cotisation monte lorsque le contrat ajoute une garantie annulation, un plafond médical élevé, une franchise réduite, une responsabilité civile étendue ou une activité sportive. Le prix assurance voyage traduit alors une protection plus large, à condition que les exclusions ne retirent pas précisément le risque recherché.
Une option inutile reste une dépense inutile.
La garantie rapatriement peut être incluse dans l’assistance de base, tandis que l’annulation, l’interruption, les bagages, les retards ou certains sports sont proposés séparément. La maladie préexistante peut aussi faire l’objet d’une exclusion, d’une déclaration particulière ou d’une surprime. Ici, la bonne formule est celle qui traite le risque concret du séjour, pas celle qui affiche le plus grand nombre de lignes.
Les garanties qui augmentent le plus la cotisation
Les frais médicaux, le rapatriement, l’annulation et les extensions liées aux activités influencent fortement la cotisation parce qu’ils peuvent produire des dépenses élevées ou intervenir dans des situations difficiles à prévoir. Le contrat doit être lu comme un ensemble de plafonds, de franchises, d’exclusions et de procédures.
Le rapatriement n’est pas une prise en charge indistincte de tout retour anticipé. Il dépend d’une décision médicale, de l’organisation de l’assistance et du motif couvert par le contrat.
Les soins privés et l’hospitalisation doivent être rapprochés du plafond médical prévu pour la destination. Une garantie peut prendre en charge des frais d’urgence tout en excluant certains traitements, en imposant une avance ou en limitant les dépenses à un plafond. Contrôlez les plafonds et les modalités de prise en charge des frais médicaux et du rapatriement, notamment pour les soins privés.
Une formule moins chère peut réduire le plafond, augmenter la franchise ou exclure l’activité prévue. Ne faites pas ce choix pour un voyage aux soins potentiellement coûteux.
Le rôle des plafonds, franchises et exclusions
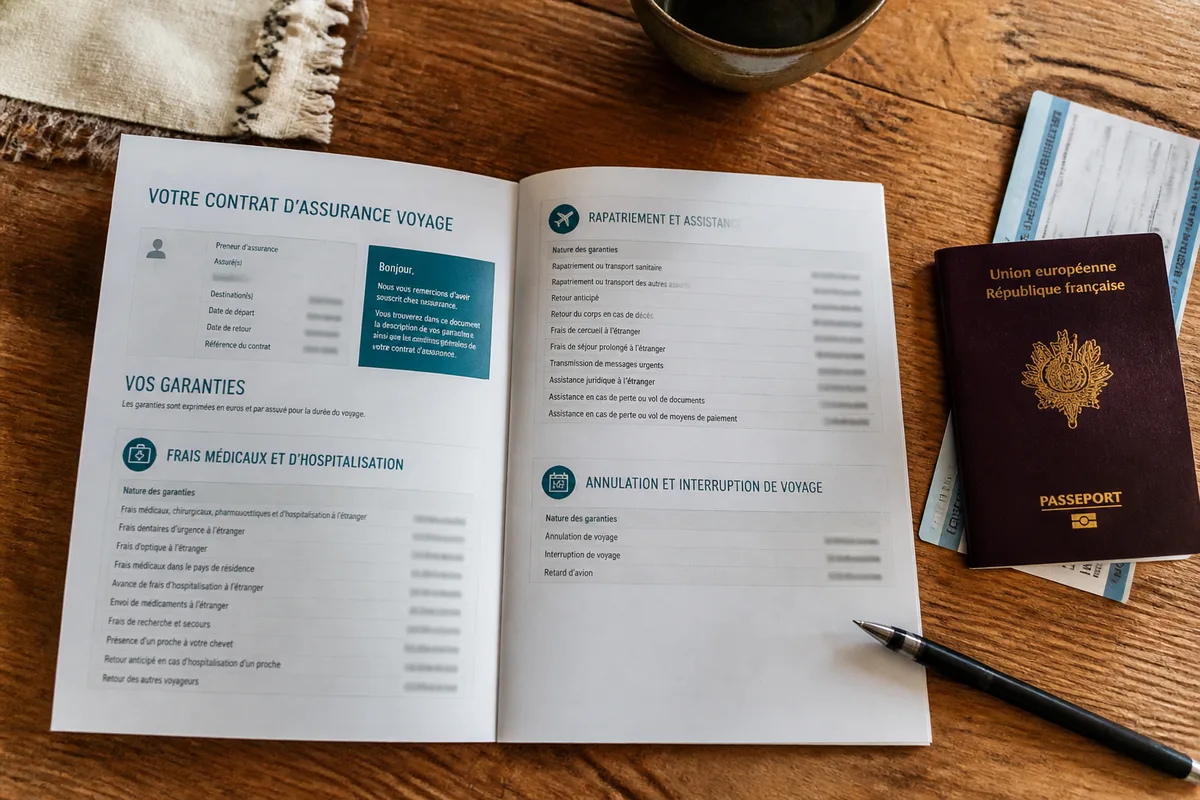
Le plafond fixe la somme maximale prise en charge, la franchise reste à payer par l’assuré et l’exclusion écarte un événement ou une dépense du champ garanti. Ces trois éléments peuvent modifier davantage la valeur réelle d’un contrat que l’écart de cotisation affiché.
Une franchise n’a pas le même effet selon le sinistre. Une petite dépense peut rester entièrement à la charge du voyageur, tandis qu’un plafond trop bas devient critique lors d’une hospitalisation privée.
Les exclusions concernent notamment certaines maladies préexistantes, les activités sportives, la consommation d’alcool, les événements connus avant la souscription ou les voyages entrepris malgré une recommandation officielle. Une garantie annulation ne couvre pas un événement déjà connu lorsque le contrat est souscrit.
Ici, lisez les conditions contractuelles pour identifier les garanties incluses, les options, les franchises et les exclusions avant de souscrire. Lisez les conditions d’annulation et d’interruption pour connaître les événements couverts, les justificatifs exigés et les exclusions.
Annulation, interruption, bagages et retards
La garantie annulation protège le montant non remboursable lorsque le motif figure au contrat et que les conditions de délai sont respectées ; l’interruption concerne un départ déjà commencé. Les bagages et les retards relèvent souvent de garanties distinctes, avec leurs propres plafonds et justificatifs.
Une assurance annulation doit être signalée au moment de la réservation lorsque le contrat l’exige. Souscrire tardivement peut laisser hors garantie un événement déjà connu ou réduire l’intérêt financier de la protection lorsque les pénalités du voyage ont augmenté.
Vérifiez séparément la couverture des bagages et des retards : ces garanties peuvent être absentes ou proposées en option. Les objets de valeur, les espèces, les retards sans dépense justifiée ou les bagages laissés sans surveillance font souvent l’objet de limites contractuelles.
Ici, une annulation fondée sur une convenance personnelle ne produit pas le même droit qu’un motif expressément prévu. Lisez le délai de souscription avant de payer la prime.
Carte bancaire ou assurance dédiée : quelle solution coûte le moins cher ?
Une carte bancaire peut inclure une assistance ou une assurance sans cotisation séparée, mais son coût réel dépend de l’activation, du paiement du voyage, des personnes couvertes, de la durée et des plafonds. Une assurance dédiée coûte davantage lorsqu’elle est achetée en supplément, tout en pouvant couvrir un séjour ou un risque que la carte exclut.
Le paiement intégral ou partiel du transport avec la carte peut conditionner l’activation. La couverture peut aussi concerner le titulaire, son conjoint ou ses enfants selon une définition contractuelle précise, et prévoir une durée maximale de séjour. Une carte haut de gamme ne transforme donc pas automatiquement chaque voyage en séjour entièrement assuré.
Comparez l’assurance proposée avec celle de votre carte bancaire en vérifiant les bénéficiaires, les plafonds, les exclusions et les conditions d’activation. La même démarche s’applique aux protections déjà incluses dans une mutuelle ou une assurance habitation : elles peuvent couvrir une assistance précise sans prendre en charge l’annulation ou les frais médicaux à l’étranger.
Ici, ne souscrivez pas une seconde fois une garantie déjà active sans identifier d’abord le doublon et la lacune. Pour un séjour coûteux, une couverture dédiée peut rester nécessaire lorsque la carte plafonne l’indemnisation ou exclut le motif principal du voyage.
Comment comparer deux devis d’assurance voyage ?
Comparez deux devis construits sur le même voyage : destination, dates, voyageurs, montant non remboursable, garanties et options identiques. Le moins cher ne gagne que si les plafonds, franchises, exclusions et modalités d’assistance restent acceptables pour le risque réellement encouru.
Commencez par le coût total, puis rapprochez chaque garantie de son plafond et de sa franchise. Contrôlez ensuite les exclusions médicales, les conditions liées aux maladies préexistantes, les activités couvertes et la procédure d’assistance. Demandez qui organise les soins, quand l’assureur doit être contacté et quels justificatifs seront nécessaires.
Une grille simple suffit :
- le coût total de la cotisation ;
- les plafonds d’indemnisation pour les frais médicaux, le rapatriement et l’annulation ;
- les franchises applicables à chaque garantie ;
- les exclusions, notamment médicales et sportives ;
- les conditions d’assistance et les justificatifs demandés.
Quel budget prévoir selon son profil ?
Il est impossible de donner un budget fiable sans destination, durée, âge et garanties, mais les profils permettent d’identifier les postes qui feront varier le devis. Un voyageur seul en Europe, une famille hors d’Europe, un senior, un séjour long et un voyage sportif ne doivent pas être évalués avec la même grille.
| Profil | Postes à examiner en priorité | Choix éditorial |
|---|---|---|
| Voyageur seul en Europe | Assistance, frais médicaux, rapatriement et éventuelle annulation | Une formule ponctuelle suffit si elle couvre précisément le séjour |
| Famille hors d’Europe | Plafonds médicaux, bénéficiaires, rapatriement et responsabilité civile | Comparez le contrat familial avec plusieurs contrats individuels |
| Senior | Âge limite, état de santé, maladies préexistantes et exclusions | Ne retenez pas un prix bas qui exclut le risque médical central |
| Étudiant ou PVT | Durée, responsabilité civile, soins, interruption et activités | Une assurance de court séjour est inadaptée à une installation prolongée |
| Voyage sportif | Sport exact, niveau pratiqué, secours, matériel et exclusions | Déclarez l’activité prévue avant de comparer le tarif |
Pour trois voyages ou davantage, une formule annuelle peut devenir plus pertinente qu’une succession de contrats ponctuels, à garanties réellement comparables. Ici, le nombre de départs ne suffit pas : la durée maximale de chaque séjour et les pays couverts décident de la pertinence économique.
Questions fréquentes sur le prix d’une assurance voyage
Une assurance voyage est-elle obligatoire ?
Une assurance voyage n’est pas automatiquement obligatoire pour des vacances ordinaires, mais elle peut être exigée pour certains visas, programmes, établissements ou motifs de séjour. Avant le départ, déterminez si une assurance est exigée pour obtenir le visa ou entrer dans le pays de destination.
Pour une demande de visa Schengen de court séjour, le règlement (CE) n° 810/2009 fixe un minimum de couverture médicale de 30 000 €. Cette valeur concerne l’exigence liée à la demande de visa, pas le prix de l’assurance.
Peut-on souscrire une assurance voyage après avoir réservé ?
Oui, une souscription après la réservation peut rester possible, mais la garantie annulation obéit souvent à un délai spécifique et ne couvre pas un événement déjà connu. Le moment de l’achat influence donc directement la protection obtenue.
À retenir sur le tarif d’une assurance voyage
Le prix assurance voyage ne se résume pas à un montant quotidien : il dépend de la destination, de la durée, de l’âge, du nombre de voyageurs, des garanties, des plafonds, des franchises et des options. Les prix d’appel autour de 10,99 € ou 18 € illustrent certaines offres, sans créer de tarif universel.
Une méthode courte protège votre budget :
- décrire précisément la destination, la durée et les voyageurs ;
- isoler le risque principal : soins, annulation, sport ou long séjour ;
- comparer deux devis à garanties identiques ;
- lire plafonds, franchises, exclusions et conditions d’activation ;
- rapprocher l’offre de la carte bancaire, de la mutuelle et de l’habitation ;
- conserver le devis et les conditions associés à la date de souscription.
Ici, choisissez la formule qui couvre votre séjour réel au coût total le plus lisible, puis écartez celle qui économise sur le risque que vous cherchez précisément à protéger.
Le choix est net : un devis contextualisé vaut mieux qu’un prix d’appel isolé, si la marée le permet